

22 Οκτωβρίου 2026 | Μεγάλη αστυνομική επιχείρηση, συλλήψεις, κατασχέσεις και αποκαλύψεις για έναν φερόμενο μηχανισμό απόκρυψης εκατομμυρίων ευρώ. Μια υπόθεση που συγκλονίζει την ελληνική επιχειρηματικότητα και προκαλεί οργισμένα ερωτήματα
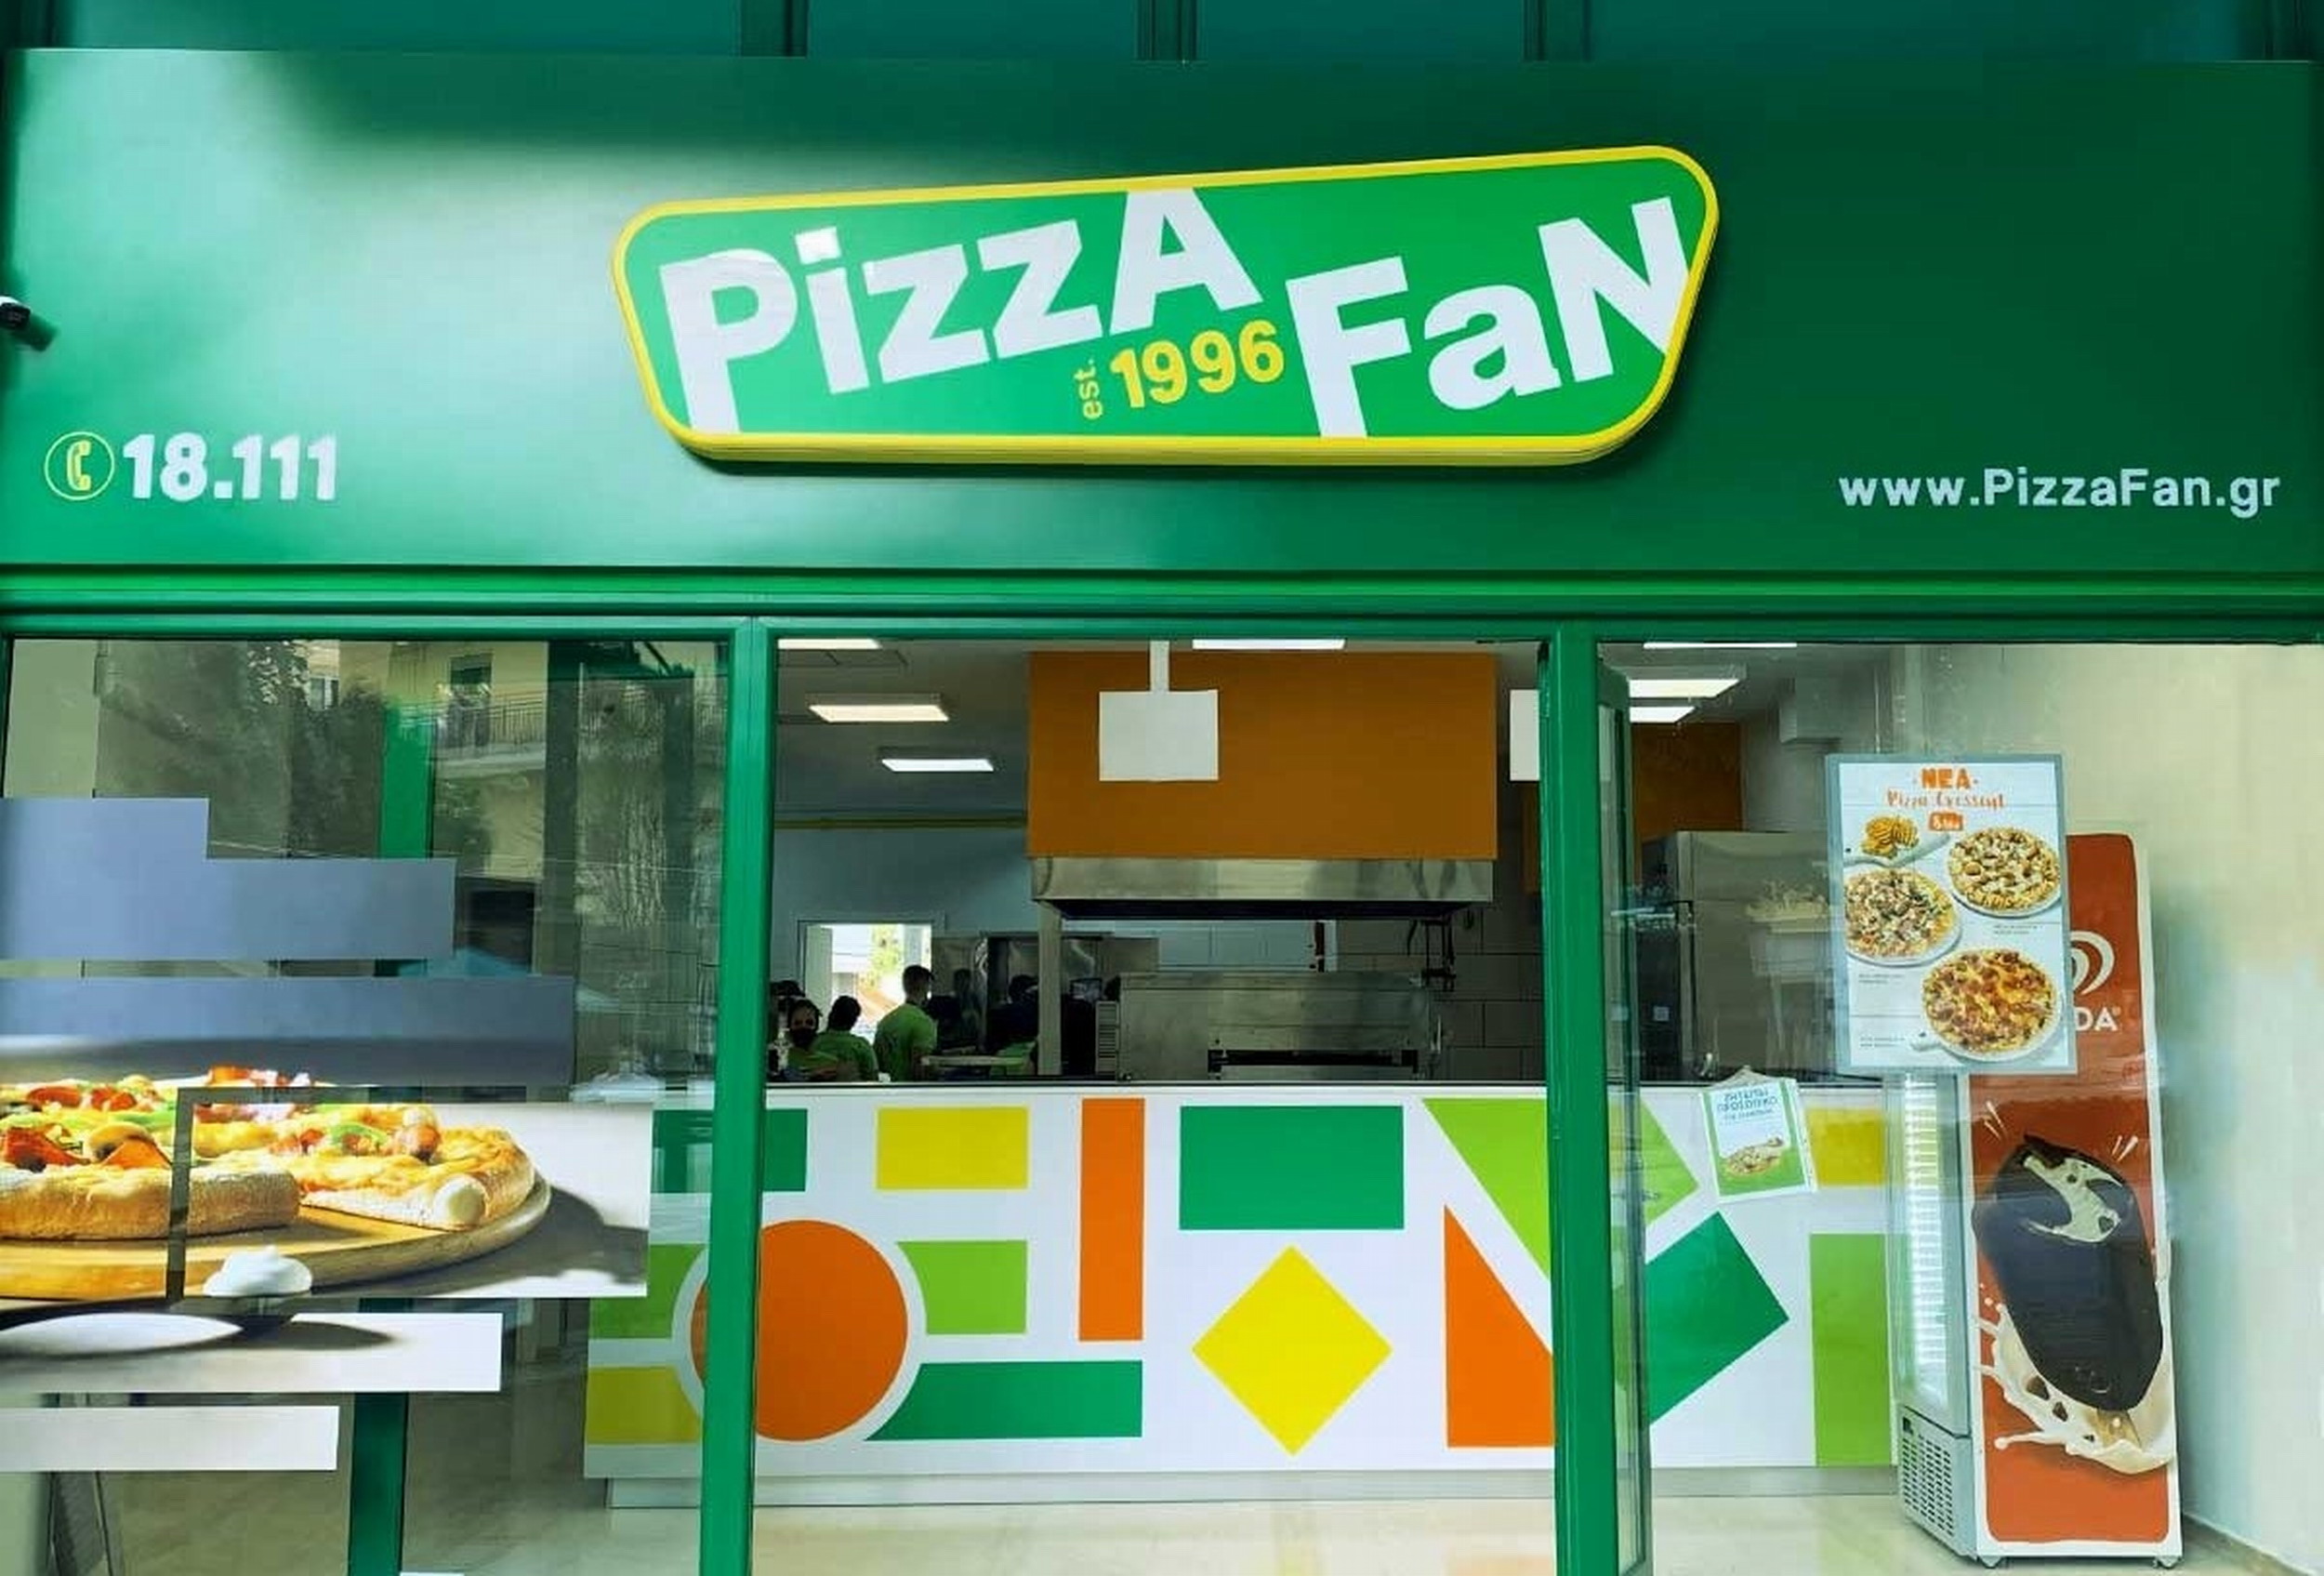
Μία από τις μεγαλύτερες υποθέσεις φερόμενης οργανωμένης φοροδιαφυγής στον ελληνικό κλάδο της εστίασης βρίσκεται πλέον στο μικροσκόπιο των διωκτικών και φορολογικών αρχών, προκαλώντας ισχυρούς κραδασμούς στην επιχειρηματική αγορά και αναδεικνύοντας σοβαρά ερωτήματα για τη λειτουργία των ελεγκτικών μηχανισμών. Στο επίκεντρο βρίσκεται η γνωστή αλυσίδα καταστημάτων Pizza Fan, ένα από τα πλέον αναγνωρίσιμα εμπορικά σήματα της ελληνικής αγοράς γρήγορης εστίασης, με περισσότερα από 100 καταστήματα, εκατομμύρια πελάτες και πολυετή παρουσία στον χώρο της διανομής φαγητού. Η υπόθεση αφορά έναν μηχανισμό που, σύμφωνα με τις πληροφορίες της αστυνομικής έρευνας, φέρεται να λειτουργούσε από το 2022, αξιοποιώντας ειδικά τροποποιημένο λογισμικό παραγγελιοληψίας και καταχώρισης συναλλαγών για την απόκρυψη πραγματικών εισπράξεων. Το ύψος του Φόρου Προστιθέμενης Αξίας που εκτιμάται ότι δεν αποδόθηκε στο ελληνικό Δημόσιο φτάνει τουλάχιστον τα 25 εκατομμύρια ευρώ, ποσό που, εφόσον επιβεβαιωθεί από τους φορολογικούς ελέγχους, θα κατατάξει την υπόθεση στις ιδιαίτερα σοβαρές περιπτώσεις φορολογικής παραβατικότητας στον συγκεκριμένο κλάδο.
Οι εξελίξεις της Πέμπτης 22 Οκτωβρίου 2026 ήταν καταιγιστικές. Η Διεύθυνση Αντιμετώπισης Οργανωμένου Εγκλήματος πραγματοποίησε εκτεταμένη επιχείρηση σε επαγγελματικούς χώρους, καταστήματα και κατοικίες, προχωρώντας αρχικά σε εννέα συλλήψεις, μεταξύ των οποίων αναφέρεται ότι περιλαμβάνεται ο ιδιοκτήτης της αλυσίδας, ανώτατο διευθυντικό στέλεχος, λογιστές, προγραμματιστής και διαχειριστές καταστημάτων. Παράλληλα, δημοσιοποιήθηκαν πληροφορίες για εντοπισμό και κατάσχεση μετρητών άνω των 500.000 ευρώ, πολυτελών αυτοκινήτων, κοσμημάτων και ηλεκτρονικών στοιχείων που εξετάζονται ως πιθανά αποδεικτικά μέσα. Οι νεότερες πληροφορίες κάνουν λόγο για επέκταση των ελέγχων και πρόσθετες συλλήψεις σε καταστήματα του δικτύου, χωρίς να έχει αποσαφηνιστεί πλήρως ο τελικός αριθμός των συλληφθέντων.
Το σημαντικότερο στοιχείο δεν είναι μόνο το ύψος της πιθανής φοροδιαφυγής, αλλά η υποψία ότι η απόκρυψη συναλλαγών ενδεχομένως αποτελούσε οργανωμένη και επαναλαμβανόμενη πρακτική, ενσωματωμένη σε ψηφιακό σύστημα καθημερινής λειτουργίας. Πρόκειται για μια υπόθεση που ξεπερνά τα στενά όρια ενός επιχειρηματικού ελέγχου, επειδή αγγίζει ζητήματα φορολογικής δικαιοσύνης, ανταγωνισμού, προστασίας των δημόσιων εσόδων και εμπιστοσύνης των πολιτών προς τους θεσμούς. Η οριστική διαπίστωση ποινικών ευθυνών, ωστόσο, προϋποθέτει τη δικαστική διαδικασία. Οι συλλήψεις, οι δημοσιογραφικές πληροφορίες και οι αρχικές εκτιμήσεις δεν συνιστούν καταδικαστική απόφαση ούτε αποδεικνύουν από μόνες τους την ενοχή οποιουδήποτε προσώπου.
Η μεγάλη αστυνομική επιχείρηση της 22ας Οκτωβρίου
Η υπόθεση ήρθε στο προσκήνιο όταν αστυνομικές δυνάμεις της Διεύθυνσης Αντιμετώπισης Οργανωμένου Εγκλήματος, της υπηρεσίας που συχνά αποκαλείται «ελληνικό FBI», ξεκίνησαν συντονισμένες έρευνες για την εξάρθρωση φερόμενης εγκληματικής οργάνωσης με αντικείμενο τη συστηματική απόκρυψη εσόδων και τη μη απόδοση ΦΠΑ. Στην επιχείρηση συμμετέχουν ή συνδράμουν υπηρεσίες της Ανεξάρτητης Αρχής Δημοσίων Εσόδων και της Διεύθυνσης Εγκληματολογικών Ερευνών, καθώς το ερευνητικό αντικείμενο περιλαμβάνει τόσο οικονομικές συναλλαγές όσο και ηλεκτρονικά συστήματα, προγράμματα καταχώρισης παραγγελιών και δεδομένα που ενδέχεται να αποκαλύπτουν τη διαφορά μεταξύ πραγματικών πωλήσεων και δηλωμένων φορολογικών στοιχείων. Οι έρευνες επεκτάθηκαν σε τουλάχιστον 20 καταστήματα και, σύμφωνα με αστυνομικές πηγές που επικαλούνται τα σχετικά δημοσιεύματα, σε μεγάλο μέρος των ελεγχόμενων σημείων προέκυψαν ενδείξεις χρήσης της επίμαχης μεθόδου.
Η συμμετοχή προσώπων με διαφορετικές επαγγελματικές ιδιότητες είναι μία από τις σοβαρότερες διαστάσεις της έρευνας. Όταν εξετάζονται ταυτόχρονα στελέχη διοίκησης, λογιστές, τεχνικοί πληροφορικής και υπεύθυνοι καταστημάτων, το βασικό ερώτημα είναι εάν επρόκειτο για μεμονωμένες παραβάσεις ή για κοινά οργανωμένο μηχανισμό. Οι ανακριτικές αρχές καλούνται να προσδιορίσουν ποιος σχεδίασε τις ενδεχόμενες παρεμβάσεις στα συστήματα, ποιος είχε πρόσβαση στις λειτουργίες τους, ποιοι γνώριζαν την πραγματική χρήση τους, πώς καταχωρίζονταν οι συναλλαγές και εάν υπήρχαν οικονομικά ανταλλάγματα ή οδηγίες προς συγκεκριμένους συνεργάτες. Η απόδειξη οργανωμένης δράσης απαιτεί συγκεκριμένα στοιχεία για τη συμμετοχή και τον ρόλο κάθε προσώπου, όχι απλή επαγγελματική σύνδεση με την εταιρεία.
Οι αποδείξεις που φέρονται να μετατρέπονταν σε «κεράσματα»
Στον πυρήνα της υπόθεσης βρίσκεται ένας ιδιαίτερα σοβαρός ισχυρισμός: ότι ορισμένες κανονικές παραγγελίες, για τις οποίες οι πελάτες είχαν καταβάλει το αντίστοιχο τίμημα, φέρονταν να καταχωρίζονται στο εσωτερικό σύστημα ως δωρεάν προϊόντα ή «κεράσματα». Σύμφωνα με τις πληροφορίες που έχουν δημοσιοποιηθεί, το πρόγραμμα διαχείρισης παραγγελιών διέθετε ή είχε αποκτήσει λειτουργίες μέσω των οποίων μπορούσαν να αλλοιώνονται στοιχεία πωλήσεων, ώστε να παρουσιάζεται μικρότερος φορολογητέος κύκλος εργασιών. Η έρευνα εξετάζει ειδικότερα κατά πόσο συναλλαγές που εμφανίζονταν κανονικές στον καταναλωτή αποτυπώνονταν διαφορετικά στα ηλεκτρονικά αρχεία που χρησιμοποιούνταν για τη φορολογική καταγραφή.
Εάν αποδειχθεί ότι πραγματικές πωλήσεις μετατρέπονταν συστηματικά σε μηδενικές ή εικονικά δωρεάν καταχωρίσεις, τότε η λειτουργία αυτή θα μπορούσε να αποκρύπτει τόσο έσοδα όσο και τον αναλογούντα ΦΠΑ. Ο φόρος που πληρώνει ο καταναλωτής κατά την αγορά ενός προϊόντος δεν αποτελεί κανονικό επιχειρηματικό κέρδος. Η επιχείρηση οφείλει να τον υπολογίζει και να αποδίδει το ποσό που προκύπτει σύμφωνα με τη φορολογική νομοθεσία, αφού ληφθούν υπόψη οι νόμιμες εκπτώσεις του φόρου εισροών. Η συστηματική παράλειψη καταγραφής πωλήσεων, εφόσον διαπιστωθεί, δεν επηρεάζει μόνο τον ΦΠΑ, αλλά ενδέχεται να αλλοιώνει και την εικόνα των φορολογητέων αποτελεσμάτων, δημιουργώντας πρόσθετες υποχρεώσεις και άλλα αντικείμενα ελέγχου.
Αξίζει να επισημανθεί ότι άλλο είναι η πραγματική δωρεάν διάθεση προϊόντος, άλλη η νόμιμη εμπορική έκπτωση και εντελώς διαφορετικό πράγμα η εικονική παρουσίαση μιας πληρωμένης παραγγελίας ως δωρεάν. Η διάκριση αυτή έχει ουσιαστική σημασία: η ένδειξη «κέρασμα» από μόνη της δεν αποδεικνύει φοροδιαφυγή· αποκτά αποδεικτική βαρύτητα όταν συνδυάζεται με πραγματικά στοιχεία πληρωμής, εκτέλεσης παραγγελίας και παραπλανητικής φορολογικής καταχώρισης. Για τον λόγο αυτό, η διασταύρωση των αρχείων παραγγελιοληψίας με τα στοιχεία πληρωμών και τις φορολογικές δηλώσεις αποτελεί καθοριστικό στάδιο της υπόθεσης.
Το ειδικό λογισμικό και ο ρόλος του κεντρικού συστήματος παραγγελιών
Ένα από τα σημαντικότερα χαρακτηριστικά της συγκεκριμένης έρευνας είναι η φερόμενη αξιοποίηση τεχνολογικών υποδομών που χρησιμοποιούνται καθημερινά από μια σύγχρονη αλυσίδα εστίασης. Η Pizza Fan είχε αναπτύξει μοντέλο κεντρικής υποστήριξης παραγγελιών, εξυπηρέτησης πελατών και συνεργαζόμενων καταστημάτων. Ένα τέτοιο σύστημα μπορεί κανονικά να λειτουργεί ως αποτελεσματικό εργαλείο εμπορικής οργάνωσης, καθώς συγκεντρώνει παραγγελίες, τις προωθεί στα κατάλληλα σημεία πώλησης και υποστηρίζει την παρακολούθηση της δραστηριότητας. Στην υπό εξέταση περίπτωση, όμως, οι ερευνητές εκτιμούν ότι ενδέχεται να χρησιμοποιήθηκε ή να τροποποιήθηκε μέρος αυτής της τεχνολογικής υποδομής ώστε να αποκρύπτεται τμήμα των πραγματικών πωλήσεων.
Η συγκεκριμένη διάσταση καθιστά κρίσιμη τη συνεισφορά των τεχνικών πραγματογνωμόνων. Η ύπαρξη ενός ύποπτου λογισμικού δεν αρκεί για να τεκμηριώσει όλες τις επιμέρους πράξεις. Πρέπει να αποδειχθεί η λειτουργία του, ο χρόνος εγκατάστασής του, η έκταση της χρήσης του, οι τυχόν αλλαγές στα αρχεία, τα δικαιώματα πρόσβασης συγκεκριμένων χρηστών και η σύνδεση με πραγματικά οικονομικά αποτελέσματα. Ιδιαίτερη σημασία έχουν τα ηλεκτρονικά ίχνη, τα αντίγραφα ασφαλείας, οι ιστορικές καταχωρίσεις, οι δηλώσεις ΦΠΑ και οι τυχόν διαφορές μεταξύ των στοιχείων του κεντρικού συστήματος και εκείνων που διαβιβάστηκαν στις φορολογικές αρχές. Το μεγάλο ερώτημα είναι εάν υπήρχε κεντρικός μηχανισμός αλλοίωσης στοιχείων, εάν λειτουργούσε σε επιλεγμένα καταστήματα και ποιος έδινε ή εκτελούσε τις σχετικές εντολές.
Οι καταγγελλόμενες επιστροφές χρημάτων και η πιθανή εμπλοκή συνεργατών
Ακόμη πιο σύνθετη γίνεται η εικόνα από δημοσιογραφικές πληροφορίες που αναφέρονται σε ενδεχόμενο σύστημα οικονομικών ανταλλαγμάτων μεταξύ κεντρικής διοίκησης και συνεργαζόμενων καταστημάτων. Σύμφωνα με αυτές τις πληροφορίες, φέρεται να υπήρχαν συμφωνίες για επιστροφή ποσοστού περίπου 20% σε σχέση με παραγγελίες που δεν εμφανίζονταν κανονικά στα φορολογικά δεδομένα, ενώ έχει μεταδοθεί και ο ισχυρισμός ότι σημαντικό μέρος συγκεκριμένων συναλλαγών καταχωριζόταν ως «κέρασμα». Οι αναφορές αυτές παραμένουν δημοσιογραφικές πληροφορίες και δεν πρέπει να αντιμετωπίζονται ως αποδεδειγμένη, γενικευμένη πρακτική όλων των καταστημάτων.
Η διερεύνηση ενδεχόμενων χρηματικών ροών έχει ιδιαίτερη σημασία επειδή θα μπορούσε να αποσαφηνίσει εάν η απόκρυψη εσόδων εξυπηρετούσε αποκλειστικά συγκεκριμένες επιχειρηματικές μονάδες ή εάν υπήρχε ευρύτερο οργανωμένο σύστημα κατανομής οικονομικού οφέλους. Ταυτόχρονα, η έρευνα δεν μπορεί να αγνοήσει τη νομική και λειτουργική αυτοτέλεια των συνεργαζόμενων επιχειρήσεων. Ένας δικαιοδόχος μπορεί να έχει διαφορετικές φορολογικές, διοικητικές και ποινικές ευθύνες από τη μητρική επιχείρηση ή από άλλους συνεργάτες. Η χρήση κοινής εμπορικής επωνυμίας δεν συνεπάγεται αυτομάτως κοινή ποινική ευθύνη. Για κάθε εμπλεκόμενο πρόσωπο απαιτείται ξεχωριστή εξέταση των πραγματικών περιστατικών, της γνώσης, των πράξεων και της ενδεχόμενης συμμετοχής του.
Τα 25 εκατομμύρια ευρώ: Το οικονομικό μέγεθος που προκαλεί σοκ
Το ποσό των 25 εκατομμυρίων ευρώ σε φερόμενο μη αποδοθέντα ΦΠΑ είναι το στοιχείο που προσδίδει στην υπόθεση εξαιρετική οικονομική βαρύτητα. Σύμφωνα με τις αρχικές πληροφορίες, οι ελεγχόμενες πρακτικές φέρονται να ξεκίνησαν το 2022 και να συνεχίστηκαν τα επόμενα χρόνια. Εφόσον το ποσό επιβεβαιωθεί, θα πρόκειται για σημαντική απώλεια δημόσιων εσόδων από έναν μόνο εμπορικό κλάδο και από δραστηριότητα συνδεόμενη με μία συγκεκριμένη αλυσίδα. Είναι όμως κρίσιμο να διευκρινιστεί ότι τα 25 εκατομμύρια ευρώ αποτελούν εκτίμηση της ερευνώμενης φορολογικής ζημίας, όχι τελεσίδικα βεβαιωμένη οφειλή ούτε δικαστικά αναγνωρισμένο ποσό. Η οριστική αποτίμηση προϋποθέτει πλήρη οικονομικό και φορολογικό έλεγχο.
Η οικονομική σημασία του μεγέθους γίνεται ακόμη μεγαλύτερη όταν εξεταστεί σε σχέση με τη φύση της φορολογίας κατανάλωσης. Ο ΦΠΑ αποτελεί έσοδο που συνδέεται με τις καθημερινές συναλλαγές εκατομμυρίων καταναλωτών. Όταν ένας πολίτης πληρώνει για μία παραγγελία, το ποσό που αναλογεί στον φόρο ενσωματώνεται στο τίμημα σύμφωνα με τον εφαρμοστέο συντελεστή. Επομένως, εάν μια επιχείρηση εισπράττει τον φόρο αλλά δεν αποδίδει το οφειλόμενο ποσό, δημιουργείται δημοσιονομική ζημία και ταυτόχρονα πιθανό αθέμιτο οικονομικό πλεονέκτημα απέναντι σε ανταγωνιστές που τηρούν τις υποχρεώσεις τους.
Η φοροδιαφυγή, όταν αποδεικνύεται, δεν αποτελεί απλώς μία διαφορά μεταξύ επιχειρηματία και Εφορίας. Αφαιρεί πόρους από το Δημόσιο, υπονομεύει τον υγιή ανταγωνισμό και μεταβάλλει τους όρους με τους οποίους λειτουργεί η αγορά. Κάθε επιχείρηση που αποδίδει κανονικά τους φόρους της επιβαρύνεται με υποχρεώσεις τις οποίες ένας συστηματικός παραβάτης μπορεί να αποφεύγει παρανόμως. Αυτή είναι η βαθύτερη κοινωνική και οικονομική διάσταση της υπόθεσης, πέρα από την εντυπωσιακή αριθμητική των κατασχέσεων και των προσαγωγών.
Η κρύπτη με τα μετρητά, τα πολυτελή οχήματα και τα κατασχεμένα αντικείμενα
Ιδιαίτερη εντύπωση προκάλεσαν οι πληροφορίες για τον εντοπισμό κρυφού χώρου αποθήκευσης μετρητών σε κατοικία που συνδέεται με τον ιδιοκτήτη της αλυσίδας. Σύμφωνα με τα δημοσιεύματα, ο χώρος βρισκόταν πίσω από έπιπλο και περιείχε μεγάλο χρηματικό ποσό, ενώ το συνολικό ύψος των μετρητών που αναφέρθηκε αρχικά ως κατασχεθέν υπερβαίνει τις 500.000 ευρώ. Παράλληλα, οι αστυνομικοί προχώρησαν σε κατασχέσεις πολυτελών αυτοκινήτων, κοσμημάτων και άλλων αντικειμένων οικονομικής ή αποδεικτικής σημασίας. Ορισμένες δημοσιογραφικές πληροφορίες αναφέρουν ακόμη μεγαλύτερα ποσά, χωρίς μέχρι στιγμής να υπάρχει πλήρως αποσαφηνισμένη ενιαία αποτίμηση όλων των σχετικών ευρημάτων.
Η εύρεση μεγάλου ποσού μετρητών, ακόμη και σε κρυφό χώρο, δεν αποδεικνύει αυτοτελώς παράνομη προέλευση. Το κρίσιμο ζήτημα για τις αρχές είναι η δυνατότητα δικαιολόγησης της προέλευσης των χρημάτων και η τυχόν σύνδεσή τους με συγκεκριμένες μη δηλωμένες εισπράξεις. Αντίστοιχα, η κατοχή πολυτελών περιουσιακών στοιχείων δεν αποτελεί ποινικό αδίκημα. Τα συγκεκριμένα ευρήματα αξιολογούνται μαζί με φορολογικά στοιχεία, λογιστικά αρχεία, καταθέσεις και δεδομένα συναλλαγών προκειμένου να διαπιστωθεί εάν σχετίζονται με το αντικείμενο της έρευνας.
Δημοσιεύματα αναφέρουν επίσης ότι εξετάζεται η χρήση ειδικού χώρου σε κατάστημα της αλυσίδας, όπου φέρονται να πραγματοποιούνταν περιοδικές συναντήσεις και διανομές χρημάτων. Πρόκειται για πληροφορία που, εφόσον επιβεβαιωθεί με επαρκή αποδεικτικά στοιχεία, θα μπορούσε να συμβάλει στη διερεύνηση των χρηματικών ροών και του ενδεχόμενου συντονισμού μεταξύ των εμπλεκομένων. Προς το παρόν, όμως, δεν μπορεί να παρουσιαστεί ως δικαστικά αποδεδειγμένο γεγονός.
Από το πρώτο κατάστημα το 1996 σε ένα μεγάλο δίκτυο
Η Pizza Fan ξεκίνησε την πορεία της στην ελληνική αγορά το 1996, με πρώτο κατάστημα στους Αμπελοκήπους της Αθήνας. Συνδέθηκε επιχειρηματικά με τον Κωνσταντίνο Αντάρα και αναπτύχθηκε σταδιακά σε έναν από τους πλέον γνωστούς οργανισμούς παράδοσης έτοιμου φαγητού στην Ελλάδα. Η στρατηγική της στηρίχθηκε στις οργανωμένες τηλεφωνικές παραγγελίες, στην ανταγωνιστική τιμολόγηση, στις προωθητικές προσφορές και στη δημιουργία ενός δικτύου που μπορούσε να καλύπτει μεγάλο μέρος της ελληνικής επικράτειας. Η ανάπτυξη μέσω συνεργαζόμενων καταστημάτων αποτέλεσε κομβική επιλογή της, επιτρέποντας την επέκταση του εμπορικού σήματος χωρίς να απαιτείται κάθε νέα μονάδα να λειτουργεί αποκλειστικά με το ίδιο εταιρικό καθεστώς.
Σύμφωνα με δημοσιοποιημένα επιχειρηματικά στοιχεία, το δίκτυο είχε φτάσει περίπου τα 100 καταστήματα το 2025 και είχε επεκταθεί περαιτέρω μέσα στο 2026. Η διοίκηση είχε παρουσιάσει σχέδια για δεκάδες νέα σημεία πώλησης, ενώ οι αναφορές της αγοράς μιλούσαν για περισσότερους από δύο εκατομμύρια ενεργούς πελάτες. Η δραστηριότητα αυτή είχε δημιουργήσει ένα ισχυρό εμπορικό αποτύπωμα στον κλάδο της εστίασης, με σημαντική παρουσία στη διαφήμιση, στη διανομή και στην ανάπτυξη συνεργαζόμενων επιχειρήσεων.
Ακριβώς αυτή η κλίμακα καθιστά την υπόθεση ιδιαίτερα σοβαρή. Μια έρευνα που αφορά έναν τόσο εκτεταμένο οργανισμό μπορεί να έχει επιπτώσεις πολύ πέρα από τους ιδιοκτήτες και τα στελέχη του. Μπορεί να επηρεάσει εργαζομένους, δικαιοδόχους, προμηθευτές, συμβάσεις, καταναλωτές και συνεργαζόμενες επιχειρήσεις, ακόμη και πρόσωπα που δεν είχαν γνώση ή συμμετοχή σε οποιαδήποτε παραβατική πρακτική. Η προστασία της νόμιμης οικονομικής δραστηριότητας και των θέσεων εργασίας πρέπει επομένως να αντιμετωπίζεται ως αυτοτελές ζήτημα, παράλληλα με την πλήρη διερεύνηση των ενδεχόμενων αδικημάτων.
Οι οικονομικές καταστάσεις και οι επιφυλάξεις του ορκωτού ελεγκτή
Ενδιαφέρον παρουσιάζουν και τα δημοσιευμένα οικονομικά στοιχεία της εταιρείας, ιδιαίτερα επειδή αποτυπώνουν μία περίοδο αύξησης του κύκλου εργασιών αλλά ταυτόχρονης συμπίεσης της κερδοφορίας. Σύμφωνα με στοιχεία που παρουσιάστηκαν για τη χρήση 2025, ο εταιρικός κύκλος εργασιών ανήλθε σε περίπου 60,44 εκατομμύρια ευρώ, έναντι περίπου 50,97 εκατομμυρίων ευρώ την προηγούμενη χρήση, ενώ τα κέρδη προ φόρων εμφανίζονται να υποχωρούν σε περίπου 773.000 ευρώ από 2,18 εκατομμύρια ευρώ. Παράλληλα, οι συνολικές πωλήσεις του ευρύτερου δικτύου είχαν αναφερθεί κοντά στα 106 εκατομμύρια ευρώ για το 2025. Τα δύο μεγέθη δεν είναι ταυτόσημα: ο εταιρικός κύκλος εργασιών και το σύνολο των πωλήσεων ενός δικτύου franchise πρέπει να διακρίνονται, επειδή περιλαμβάνουν διαφορετική οικονομική περίμετρο.
Σημαντικές είναι οι πληροφορίες για τη γνώμη με επιφύλαξη που διατύπωσε ο ορκωτός ελεγκτής επί των οικονομικών καταστάσεων της χρήσης 2025. Μεταξύ των παρατηρήσεων που δημοσιοποιήθηκαν περιλαμβάνονται η μη σχηματισμένη πρόβλεψη περίπου 979.000 ευρώ για επισφαλείς και επίδικες απαιτήσεις και η απουσία πρόβλεψης περίπου 164.000 ευρώ για αποζημιώσεις προσωπικού. Οι συγκεκριμένες λογιστικές παρατηρήσεις, σύμφωνα με την παρουσίαση της έκθεσης, επηρεάζουν την εικόνα των απαιτήσεων και των ιδίων κεφαλαίων κατά συνολικό ποσό περίπου 1,14 εκατομμυρίων ευρώ.
Επιπλέον, ιδιαίτερη προσοχή συγκεντρώνει η επισήμανση ότι οι φορολογικές χρήσεις από το 2020 έως και το 2025 δεν είχαν εξεταστεί οριστικά από τις φορολογικές αρχές και ότι δεν είχε γίνει εκτίμηση ενδεχόμενων πρόσθετων φορολογικών υποχρεώσεων. Αυτή η παρατήρηση δεν αποτελεί απόδειξη της ερευνώμενης φοροδιαφυγής των 25 εκατομμυρίων ευρώ ούτε τεκμηριώνει ότι ο ορκωτός είχε εντοπίσει τον καταγγελλόμενο μηχανισμό. Αποτελεί όμως σημαντικό στοιχείο του ευρύτερου οικονομικού πλαισίου, το οποίο θα πρέπει να αξιολογηθεί προσεκτικά και χωρίς αυθαίρετες συνδέσεις με τις ποινικές καταγγελίες.
Το ενδεχόμενο ζήτημα των εργαζομένων και των ασφαλιστικών εισφορών
Πέρα από την κύρια υπόθεση του ΦΠΑ, έχουν δημοσιευθεί πληροφορίες για πιθανές παρατυπίες που αφορούν την απασχόληση εργαζομένων και την καταβολή ασφαλιστικών εισφορών. Σύμφωνα με τις συγκεκριμένες αναφορές, εξετάζονται ισχυρισμοί ότι σε ορισμένες περιπτώσεις οι δηλωμένες ώρες εργασίας ενδέχεται να ήταν λιγότερες από εκείνες που πραγματοποιούνταν πραγματικά, με πιθανό αποτέλεσμα τη μειωμένη καταβολή εισφορών. Οι ισχυρισμοί αυτοί χρειάζονται ανεξάρτητη τεκμηρίωση και δεν υπάρχει βάση για να θεωρηθεί ότι αφορούν αποδεδειγμένα το σύνολο των εργαζομένων ή των καταστημάτων της αλυσίδας.
Εάν προκύψουν πραγματικές παραβάσεις εργατικής και ασφαλιστικής νομοθεσίας, η υπόθεση θα αποκτήσει πρόσθετη κοινωνική και οικονομική διάσταση. Δεν θα αφορά μόνο την ενδεχόμενη απώλεια φορολογικών εσόδων, αλλά και ζητήματα ασφαλιστικής κάλυψης, εργασιακών δικαιωμάτων και ορθής καταγραφής της απασχόλησης. Το σκέλος αυτό θα απαιτούσε έλεγχο συμβάσεων εργασίας, ωραρίων, ασφαλιστικών δηλώσεων και πραγματικών συνθηκών απασχόλησης. Η προστασία των εργαζομένων οφείλει να παραμείνει βασική προτεραιότητα, ανεξάρτητα από την ποινική εξέλιξη της υπόθεσης.
Το μεγάλο ερώτημα: Πώς θα μπορούσε να λειτουργεί ένας τέτοιος μηχανισμός από το 2022;
Εάν επιβεβαιωθεί ότι η φερόμενη πρακτική είχε εγκατασταθεί και λειτουργούσε από το 2022, θα προκύψει ένα ευρύτερο θεσμικό ερώτημα: πώς ήταν δυνατόν να συνεχίζονται επί χρόνια παραποιημένες καταχωρίσεις σημαντικού οικονομικού ύψους χωρίς να έχουν εντοπιστεί και διακοπεί νωρίτερα; Πρόκειται για ερώτημα που αφορά την αποτελεσματικότητα των φορολογικών ελέγχων και τη δυνατότητα αξιοποίησης των διαθέσιμων ψηφιακών δεδομένων. Δεν αρκεί όμως η χρονική διάρκεια μιας καταγγελλόμενης πρακτικής για να συναχθεί ότι οι αρμόδιες υπηρεσίες γνώριζαν, αδιαφόρησαν ή συγκάλυπταν τη δραστηριότητα. Τέτοια συμπεράσματα θα απαιτούσαν ξεχωριστά αποδεικτικά στοιχεία.
Ουσιαστικό αντικείμενο αξιολόγησης είναι ο τρόπος με τον οποίο διασταυρώνονται οι ηλεκτρονικές πωλήσεις, οι δηλώσεις ΦΠΑ, τα δεδομένα διαβίβασης παραστατικών, οι πληρωμές και οι πραγματικές εμπορικές συναλλαγές. Ιδιαίτερη σημασία έχει η ανάλυση των περιπτώσεων στις οποίες παρουσιάζονται ασυνήθιστα υψηλές καταχωρίσεις δωρεάν προϊόντων, μηδενικές συναλλαγές ή σημαντικές αποκλίσεις ανάμεσα στον όγκο παραγγελιών και στα δηλωμένα έσοδα. Ο εντοπισμός τέτοιων αποκλίσεων δεν συνιστά αυτομάτως απόδειξη αδικήματος, αλλά μπορεί να αποτελέσει αφετηρία στοχευμένων ελέγχων.
Η συγκεκριμένη υπόθεση αναδεικνύει επίσης το γεγονός ότι η ψηφιοποίηση των συναλλαγών, όσο απαραίτητη και αν είναι, δεν αποτελεί από μόνη της εγγύηση νομιμότητας. Ένα ψηφιακό σύστημα προστατεύει τη διαφάνεια μόνο όταν διαθέτει αξιόπιστους ελέγχους ακεραιότητας, ασφαλή καταγραφή μεταβολών, δυνατότητα ελεγκτικής επαλήθευσης και πραγματική λογοδοσία των υπευθύνων του. Διαφορετικά, η ίδια τεχνολογία που χρησιμοποιείται για την οργάνωση και τη βελτίωση μιας επιχείρησης μπορεί να αποτελέσει, εάν χρησιμοποιηθεί καταχρηστικά, εργαλείο παραποίησης της οικονομικής εικόνας της.
Η ζημιά στον ανταγωνισμό και στις μικρομεσαίες επιχειρήσεις
Η υπόθεση αποκτά ιδιαίτερη κοινωνική σημασία όταν εξεταστεί από την πλευρά των χιλιάδων μικρών και μεσαίων επιχειρήσεων εστίασης που προσπαθούν να λειτουργήσουν νόμιμα. Ένα μικρό κατάστημα, μία οικογενειακή πιτσαρία ή μία ανεξάρτητη επιχείρηση διανομής φαγητού αντιμετωπίζει καθημερινά αυξημένες λειτουργικές δαπάνες, μισθοδοσία, ενοίκια, ενεργειακό κόστος, υποχρεώσεις προς προμηθευτές και φορολογικές επιβαρύνσεις. Η δυνατότητα τήρησης όλων αυτών των υποχρεώσεων επηρεάζει άμεσα την τελική τιμή των προϊόντων και την οικονομική βιωσιμότητα της επιχείρησης.
Όταν οποιαδήποτε επιχείρηση αποκτά παράνομο φορολογικό πλεονέκτημα, εφόσον αυτό αποδειχθεί, έχει τη δυνατότητα να διαθέτει περισσότερη ρευστότητα, να απορροφά δαπάνες ή να διαμορφώνει τιμές με όρους που δεν είναι διαθέσιμοι στους συνεπείς ανταγωνιστές της. Το ζήτημα επομένως δεν εξαντλείται στο ποσό που ενδεχομένως στερήθηκε το Δημόσιο, αλλά επεκτείνεται στην ίδια τη λειτουργία του ανταγωνισμού. Μια αγορά στην οποία κάποιοι επιτυγχάνουν οικονομικό όφελος μέσω συστηματικής παραβίασης της φορολογικής νομοθεσίας δεν προσφέρει ισότιμες ευκαιρίες ανάπτυξης.
Αυτή η διάσταση είναι ιδιαίτερα σημαντική για τις μικρομεσαίες επιχειρήσεις και τους κοινωνικούς επιχειρηματικούς φορείς, οι οποίοι συχνά λειτουργούν με περιορισμένα οικονομικά περιθώρια και αυξημένες απαιτήσεις συμμόρφωσης. Η εφαρμογή της νομοθεσίας πρέπει να είναι ενιαία, ανεξάρτητα από το εμπορικό μέγεθος, το ύψος του κύκλου εργασιών ή τη διαφημιστική αναγνωρισιμότητα μιας επιχείρησης. Η νομιμότητα δεν μπορεί να αποτελεί ανταγωνιστικό μειονέκτημα και η παραβατικότητα δεν μπορεί να μετατρέπεται σε επιχειρηματικό πλεονέκτημα.
Οι ευθύνες που πρέπει να διερευνηθούν και τα αναπάντητα ερωτήματα
Για να ολοκληρωθεί ουσιαστικά η έρευνα, δεν αρκεί να προσδιοριστούν οι αρχικά συλληφθέντες ή να εντοπιστούν συγκεκριμένες παρεμβάσεις σε λογισμικό. Οι αρμόδιες αρχές πρέπει να αποσαφηνίσουν την πραγματική έκταση της ελεγχόμενης δραστηριότητας, τη χρονική διάρκειά της, τα καταστήματα στα οποία εφαρμόστηκε, τα ποσά που αφορούσε και την τυχόν ύπαρξη κοινής μεθόδου. Παράλληλα, απαιτείται να εξεταστούν οι πραγματικές αρμοδιότητες κάθε προσώπου, ο βαθμός ενημέρωσής του και η σχέση του με τις επίμαχες συναλλαγές. Οι ιδιοκτήτες, οι διαχειριστές και οι εργαζόμενοι των καταστημάτων δεν μπορούν να αντιμετωπίζονται συλλογικά ως υπεύθυνοι, χωρίς εξατομικευμένη εξέταση των περιστατικών.
Εξίσου κρίσιμο είναι να αποσαφηνιστεί πώς προέκυψε η εκτίμηση των 25 εκατομμυρίων ευρώ, εάν αφορά αποκλειστικά ΦΠΑ, ποιο χρονικό διάστημα καλύπτει, πόσα καταστήματα περιλαμβάνει και ποια ποσά μπορούν πράγματι να βεβαιωθούν. Η ακριβής διάκριση μεταξύ υπολογιζόμενης ζημίας, βεβαιωμένων οφειλών, πιθανών προστίμων και ποσών που ενδέχεται να ανακτηθούν είναι απαραίτητη για να μην δημιουργούνται παραπλανητικές εντυπώσεις. Το ίδιο ισχύει για τα περιουσιακά στοιχεία που κατασχέθηκαν, καθώς η οριστική τύχη τους εξαρτάται από τις προβλεπόμενες νόμιμες διαδικασίες.
Η σημαντικότερη απαίτηση είναι η πλήρης διαλεύκανση της υπόθεσης, χωρίς συγκάλυψη αλλά και χωρίς προδικαστική καταδίκη. Το κράτος οφείλει να διερευνήσει κάθε βάσιμη ένδειξη παράβασης, να αποδώσει τις ευθύνες που θα αποδειχθούν και να διασφαλίσει την ανάκτηση των νόμιμα οφειλόμενων ποσών. Τα εμπλεκόμενα πρόσωπα, από την άλλη πλευρά, έχουν δικαίωμα υπεράσπισης, πρόσβασης στις προβλεπόμενες διαδικασίες και εφαρμογής του τεκμηρίου αθωότητας.
Η επόμενη ημέρα για την Pizza Fan και το δίκτυο των καταστημάτων
Οι εξελίξεις δημιουργούν σοβαρή αβεβαιότητα για την επιχειρηματική λειτουργία και τη δημόσια εικόνα της αλυσίδας. Δημοσιεύματα της ίδιας ημέρας ανέφεραν προσωρινή διακοπή λήψης παραγγελιών από καταστήματα και συστήματα παραγγελιοληψίας, ενώ συνεχίζονταν οι αστυνομικοί έλεγχοι. Η πληροφορία αυτή αποτυπώνει την εικόνα συγκεκριμένης χρονικής στιγμής και δεν τεκμηριώνει από μόνη της οριστική αναστολή δραστηριότητας ή γενικευμένο κλείσιμο του δικτύου.
Η επιχειρηματική συνέχεια θα εξαρτηθεί από παράγοντες που ακόμη δεν μπορούν να αξιολογηθούν πλήρως: την πορεία των ελέγχων, τη δυνατότητα συνέχισης της νόμιμης λειτουργίας των καταστημάτων, τις αποφάσεις των αρμόδιων αρχών, τις συμβατικές σχέσεις μεταξύ μητρικής εταιρείας και συνεργατών και, κυρίως, την αποκατάσταση της εμπιστοσύνης καταναλωτών και εργαζομένων. Η φήμη μιας αλυσίδας που έχει αναπτυχθεί επί δεκαετίες μπορεί να υποστεί σοβαρή δοκιμασία ακόμη και πριν ολοκληρωθεί η δικαστική διαδικασία. Για τον λόγο αυτό, η αξιόπιστη ενημέρωση και η σαφής παρουσίαση των πραγματικών δεδομένων έχουν ιδιαίτερη σημασία.
Τα 25 εκατομμύρια ευρώ είναι μόνο η αρχή μιας πολύ μεγαλύτερης συζήτησης
Η υπόθεση της Pizza Fan αποτελεί ένα από τα πιο ηχηρά γεγονότα της ελληνικής επιχειρηματικής επικαιρότητας της 22ας Οκτωβρίου 2026. Η εκτεταμένη αστυνομική επιχείρηση, οι συλλήψεις, οι κατασχέσεις, οι καταγγελίες για ειδικά τροποποιημένα συστήματα συναλλαγών και η εκτίμηση μη απόδοσης ΦΠΑ τουλάχιστον 25 εκατομμυρίων ευρώ διαμορφώνουν μια εξαιρετικά σοβαρή εικόνα, η οποία απαιτεί πλήρη διερεύνηση. Εάν αποδειχθεί ότι ένας τέτοιος μηχανισμός λειτουργούσε συστηματικά μέσα σε οργανωμένο εμπορικό δίκτυο, τότε το πρόβλημα δεν θα περιορίζεται σε μεμονωμένες φορολογικές παραβάσεις, αλλά θα συνδέεται με τη χρήση εταιρικών και τεχνολογικών δομών για την παραγωγή παράνομου οικονομικού οφέλους.
Πέρα όμως από το συγκεκριμένο επιχειρηματικό όνομα, η υπόθεση φέρνει στην επιφάνεια ένα ζήτημα που αφορά ολόκληρη την ελληνική κοινωνία: την ανάγκη πραγματικής ισονομίας στην οικονομία. Οι πολίτες και οι επιχειρήσεις που εκπληρώνουν τις φορολογικές τους υποχρεώσεις δικαιούνται να γνωρίζουν ότι οι ίδιοι κανόνες εφαρμόζονται σε όλους, ανεξάρτητα από την οικονομική ισχύ, την εμπορική προβολή και το μέγεθος της δραστηριότητάς τους. Δεν μπορεί η φορολογική συνέπεια να απαιτείται αυστηρά από τις μικρές επιχειρήσεις και, ταυτόχρονα, να υπάρχουν ανεπαρκώς ελεγχόμενες πρακτικές που επιτρέπουν σε οποιονδήποτε μεγαλύτερο οικονομικό οργανισμό να λειτουργεί με διαφορετικούς όρους. Η ουσιαστική ισότητα απέναντι στον νόμο αποδεικνύεται στην πράξη, με αποτελεσματικούς ελέγχους, τεκμηριωμένες αποφάσεις και απόδοση ευθυνών εκεί όπου πραγματικά προκύπτουν.
Το δεύτερο μεγάλο ζήτημα αφορά την τεχνολογία και τις δυνατότητες ελέγχου. Η ψηφιακή καταγραφή των συναλλαγών δημιουργεί σημαντικές προϋποθέσεις διαφάνειας, αλλά η αποτελεσματικότητά της εξαρτάται από την ποιότητα των συστημάτων, την αξιοπιστία των δεδομένων και την ικανότητα των αρχών να εντοπίζουν ύποπτες αποκλίσεις. Η καταπολέμηση της οργανωμένης φοροδιαφυγής δεν μπορεί να εξαντλείται στην επιβολή προστίμων μετά την αποκάλυψη μεγάλων υποθέσεων. Χρειάζεται πρόληψη, έγκαιρος εντοπισμός κινδύνων, ουσιαστική διασταύρωση στοιχείων και σταθερός έλεγχος, ώστε η παραβατικότητα να μην αποκτά τη δυνατότητα να παγιώνεται επί χρόνια.
Υπάρχει, τέλος, η ιδιαίτερα σημαντική διάσταση της προστασίας των εργαζομένων, των ανεξάρτητων συνεργατών και των συναλλασσόμενων επιχειρήσεων. Καμία έρευνα δεν πρέπει να μετατρέπεται σε γενικευμένη ενοχοποίηση όλων όσοι συνδέονται επαγγελματικά με έναν ελεγχόμενο οργανισμό. Η δικαιοσύνη οφείλει να αποδίδει ατομικές ευθύνες, να προστατεύει τους αμέτοχους και να αποκαθιστά τη νομιμότητα με τρόπο που υπηρετεί το δημόσιο συμφέρον. Η ίδια αυστηρότητα που απαιτείται απέναντι στις αποδεδειγμένες παραβάσεις απαιτείται και απέναντι στις ατεκμηρίωτες κατηγορίες.
Το πραγματικό διακύβευμα δεν είναι μόνο εάν θα επιβεβαιωθεί ένα ποσό 25 εκατομμυρίων ευρώ. Είναι εάν θα αποδειχθεί πώς λειτουργούσε ο φερόμενος μηχανισμός, ποιοι πραγματικά συμμετείχαν, ποια ζημία προκλήθηκε, πώς θα ανακτηθούν οι νόμιμα οφειλόμενοι φόροι και τι πρέπει να αλλάξει για να μην επαναληφθεί μια αντίστοιχη υπόθεση.
Η υπόθεση βρίσκεται ακόμη σε εξέλιξη και οι απαντήσεις δεν έχουν δοθεί οριστικά. Αυτό, ωστόσο, δεν μειώνει τη σημασία της. Αντίθετα, επιβάλλει διαφάνεια, δικαιοσύνη, πλήρη τεκμηρίωση και ουσιαστική λογοδοσία. Διότι σε μια οικονομία που θέλει να στηρίζεται στη νομιμότητα, στην υγιή επιχειρηματικότητα και στον δίκαιο ανταγωνισμό, κανείς δεν μπορεί να βρίσκεται υπεράνω του νόμου — αλλά και κανείς δεν μπορεί να θεωρείται ένοχος προτού αποδειχθεί η ευθύνη του.
Η φορολογική δικαιοσύνη δεν είναι προνόμιο. Είναι υποχρέωση του κράτους απέναντι σε κάθε πολίτη και κάθε έντιμη επιχείρηση.